
Il calo dei tassi stimola gli investimenti immobiliari
La casa resta una priorità per le famiglie italiane, spinte non solo dalla ricerca di spazi più ampi e confortevoli, ma anche dalla crescente attenzione all’efficienza energetica. Nel corso del primo trimestre 2025, le compravendite di abitazioni sono cresciute dell’11,2% rispetto allo stesso periodo del 2024.
Esperto di prodotti finanziari


Il mercato immobiliare italiano vive un momento di grande vitalità. Secondo l’analisi del team Research di Dils, nel secondo trimestre di quest’anno gli investimenti nel settore si sono attestati a 2,5 miliardi di euro, segnando una crescita del 56% rispetto allo stesso periodo del 2024. Con il comparto residenziale che si conferma il motore della ripresa, sostenuto da una domanda in espansione e da condizioni di accesso al credito più favorevoli.
Le dinamiche del settore residenziale: dati e trend
La ripresa del settore residenziale è testimoniata da numeri molto positivi. Nel primo trimestre 2025, le compravendite di abitazioni sono cresciute dell’11,2% rispetto allo stesso periodo del 2024, con oltre 172 mila transazioni concluse. Questo trend interessa tutto il territorio nazionale, con incrementi particolarmente marcati nel Nord-Est (+14,7%) e nel Nord-Ovest (+12,3%), mentre anche i comuni di dimensioni minori registrano un aumento significativo della domanda abitativa.
Le grandi città trainano la crescita: Genova (+13,5%), Torino (+12,2%) e Roma (+10,7%) registrano i tassi di incremento più alti, seguite da Milano, Bologna e Napoli che segnano rialzi tra il 6% e il 9%. Il mercato delle case usate, in particolare, vede un incremento dei prezzi dell’1,5% nel secondo trimestre, con Bolzano, Milano e Lucca tra le province più care d’Italia.
Le nuove esigenze abitative delle famiglie italiane
La casa resta una priorità per le famiglie italiane, spinte non solo dalla ricerca di spazi più ampi e confortevoli, ma anche dalla crescente attenzione all’efficienza energetica e alla qualità dell’abitare. Anche perché – seppur non ai ritmi della stagione pandemica – lo smartworking continua a prendere piede anche nel nostro Paese.
Le agevolazioni fiscali per l’acquisto della prima casa continuano a sostenere la domanda: il 73% delle transazioni beneficia di queste misure, confermando il ruolo centrale dell’abitazione principale.
Confronta le offerte di mutuo prima casa e risparmia:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Mutui in forte ripresa grazie al calo dei tassi
Gli otto tagli consecutivi dei tassi (da giugno 2024 in avanti) da parte della BCE stanno avendo un impatto decisivo sul mercato dei mutui casa.
Secondo i dati dell’Osservatorio Mutui di Segugio, dopo l’ultimo allentamento monetario di giugno, il TAN medio per i mutui a tasso variabile è sceso dal 2,83% di maggio al 2,62% di giugno, con le migliori offerte sul mercato che hanno toccato quota 2,26%. Al contrario, i mutui a tasso fisso hanno registrato un leggero aumento, passando dal 2,99% di maggio al 3,03% di giugno, con le migliori proposte al 2,49%.
Più facile realizzare il sogno di una casa di proprietà
Secondo l’ultima edizione dell’Osservatorio Credito al Dettaglio di Assofin-Crif-Prometeia, nel primo trimestre di quest’anno le erogazioni alle famiglie sono cresciute del 50,2% rispetto allo stesso periodo del 2024. A incidere è stata in particolare la ripresa dei mutui per acquisto di abitazione (+46,9%), che si traduce in una ripartenza delle compravendite residenziali (+11,2%).
Il credito, dunque, si conferma un volano per il mercato immobiliare, sostenendo il “progetto casa” di migliaia di famiglie. Il ritorno alla centralità del mutuo nella pianificazione familiare è evidente anche nei numeri delle surroghe, aumentate del 107,7% nel primo trimestre. Questo fenomeno è legato alla discesa dei tassi di interesse e alla preferenza sempre più marcata per formule a tasso fisso: ben l’88% delle nuove erogazioni nel periodo gennaio-marzo 2025 ha infatti questa caratteristica.

Articoli correlati
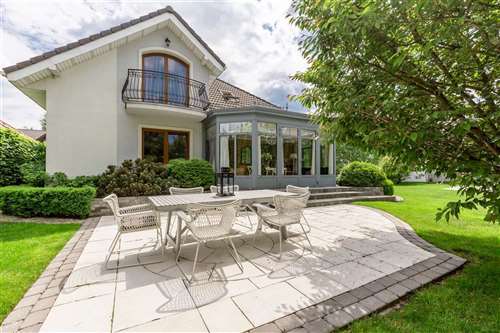
Le soluzioni indipendenti vengono acquistate soprattutto come abitazione principale, destinazione che riguarda il 79% delle compravendite. Le case vacanza rappresentano il 9%, in lieve calo rispetto al 9,7% del 2024, mentre gli acquisti per investimento si attestano al 12%. In quest'ultimo caso, soprattutto per i rustici, l'obiettivo può essere la realizzazione di B&B, agriturismi o case vacanza.
Il Fondo Consap ha già erogato 370.000 mutui a giovani coppie under 36 dal 2013. Con i tassi in risalita, si pensa a mutui fino a 50 anni per rendere le rate più leggere. Intanto, per i giovani conviene sempre confrontare le migliori offerte disponibili.

A settembre 2026 il mutuo seconda casa continua a essere una soluzione di interesse per gli italiani, con le richieste che nel terzo trimestre contano per il 9,9% del totale. Per ottenere le condizioni più vantaggiose è fondamentale confrontare le offerte degli istituti di credito.
Analizzando le richieste di mutuo, emerge che oltre il 60% si concentra su importi compresi tra 100.000 e 300.000 euro, con una preferenza per abitazioni di media grandezza. La durata dei mutui rivela che la classe tra i 25 e i 30 anni rappresenta il 43,8% del totale delle richieste; oltre il 90% dei mutui prevede piani di rimborso superiori ai 15 anni, dimostrando la propensione delle famiglie a optare per rate più diluite nel tempo per gestire meglio il proprio bilancio.
Guide correlate

Mutuo prima casa
La scelta del mutuo e della somma da richiedere non è un calcolo semplice, perché tiene conto di una serie di variabili che condizionano la convenienza del finanziamento. Quando è destinato all’acquisto di una prima casa, dà diritto a una serie di detrazioni Irpef.
10 consigli per chi deve fare un mutuo
Rivolgersi alla propria banca può essere il primo passo per sondare il costo di un mutuo, ma spesso le condizioni migliori sono offerte ai nuovi clienti, dunque l’offerta migliore si ha con molta probabilità cambiando istituto di credito.

Gli aspetti fiscali del mutuo
Nel caso di mutuo prima casa è possibile usufruire di un regime di imposta sostitutiva agevolato pari allo 0,25 per cento sull’importo del mutuo, anziché pagare le ordinarie imposte di bollo, registro ed ipotecaria.
Principali finalità del mutuo
Quando si fa richiesta di un mutuo la finalità per cui si richiede il finanziamento deve essere sempre specificata, perché i mutui non sono tutti uguali e le banche riservano finanziamenti a condizioni differenti a seconda di come verrà impiegata la somma e quale garanzia si può offrire.

