
BCE taglia i tassi: ecco quanto si risparmierà sui mutui
Come cambiano i mutui dopo il terzo taglio dei tassi di 25 punti base della BCE. Stimato un risparmio di 20 euro al mese sulla rata. In discesa sia il tasso variabile sia il fisso, con quest’ultimo arrivato anche al 2,60%. Corsa alle surroghe e ai più convenienti mutui green per una casa ecosostenibile.


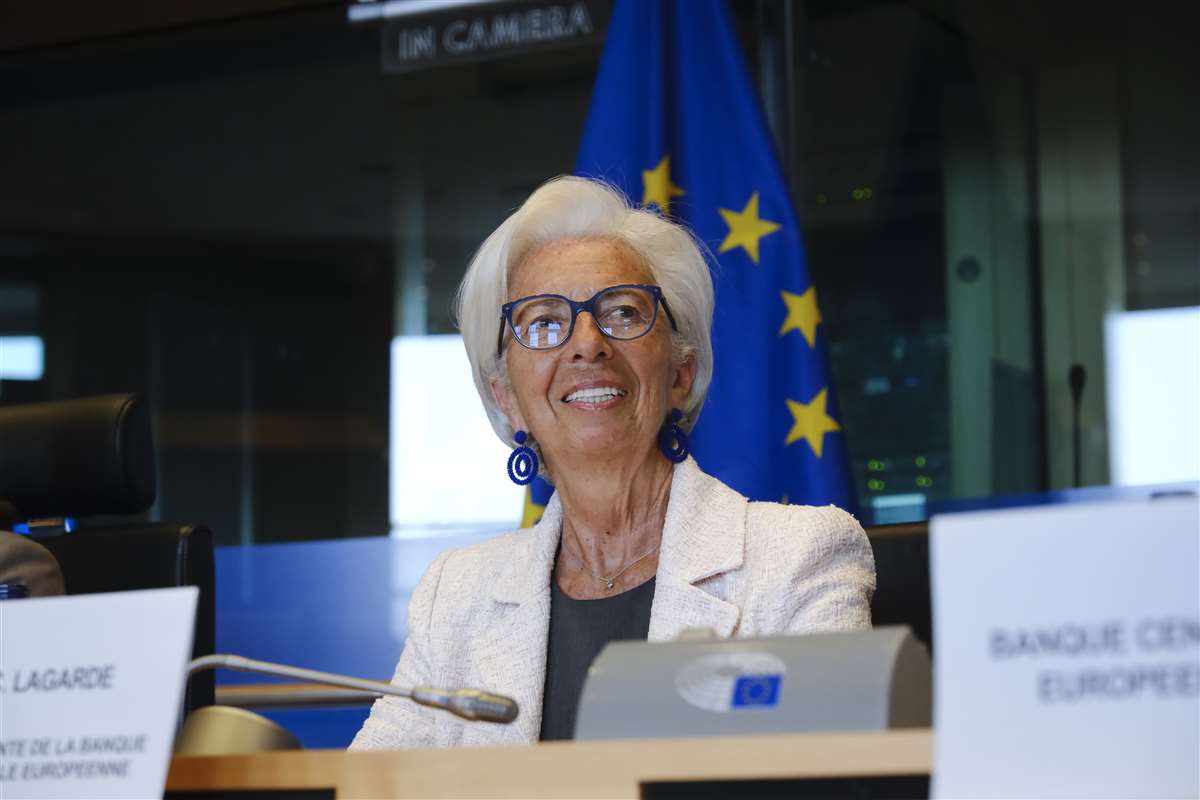
Dopo settembre, anche a ottobre: la BCE taglia ancora. Per il secondo mese consecutivo, la Banca centrale europea ha ridotto i tassi di interesse di 25 punti base. È la terza riduzione del costo del denaro di quest’anno (e sempre di un quarto di punto), se si considera anche la sforbiciata di giugno.
Tassi in discesa, benefici anche per i mutui variabili
La mossa dell’Eurotower ridà ossigeno ai mutui, sia per il tasso fisso sia per il variabile, dato che la rata mensile diventa più conveniente. La riduzione del costo del denaro si rifletterà anzitutto sui tassi Euribor®, indice sul quale sono calcolati quelli dei mutui variabili. Chi ha scelto questo tipo di finanziamento vedrà quindi abbassarsi il tasso di interesse, con un ribasso stimato di 20 euro su un mutuo da 150.00 euro a 20 anni.
Inflazione vicina al 2%, nuovi tagli della BCE in arrivo?
La spinta verso una discesa ulteriore dei prestiti ipotecari potrebbe continuare. Infatti, dai calcoli dell’Istituto di Francoforte, se l’inflazione continuerà a essere sotto controllo e vicina all’obiettivo del 2% nell’Eurozona, potrebbe arrivare una quarta riduzione dei tassi anche dalla riunione del Consiglio direttivo della BCE in calendario il 12 dicembre.
Con quest’ultimo taglio, la Banca centrale europea ha portato i tassi sui depositi al 3,25%, il tasso di rifinanziamento al 3,40% e il tasso sulla deposit facility al 3,65%.
La presidente della BCE, Christine Lagarde, ha lasciato intuire che la manovra restrittiva di politica monetaria possa terminare “nel corso del prossimo anno”, cosicché non è escluso che il ritmo dei tagli possa accelerare nelle prossime riunioni. Anche se da Francoforte tengono a precisare che ogni decisione futura sarà strettamente influenzata dai dati macroeconomici.
La politica monetaria della BCE in questi primi nove mesi del 2024 è profondamente diversa rispetto a quella dello scorso anno e la burrasca sembra essere alle spalle. Lo stop dei rialzi e tre tagli del costo del denaro hanno già portato a una decisa riduzione dei tassi di riferimento per i mutui variabili, soprattutto se confrontati con i valori di inizio anno.
Confronta le offerte di mutuo a tasso fisso:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Miglior fisso con performance sotto la soglia del 3%
L’allentamento della stretta monetaria della Bce si riflette positivamente sui mutui, tanto che l’Euribor® a 1 mese si attesta a ottobre al 3,44%, in calo rispetto al 3,82% di maggio e al 3,87% di gennaio. Il TAN medio per un mutuo a tasso variabile a 20 e 30 anni si è abbassato di più di mezzo punto percentuale da giugno, passando dal 4,86% al 4,35% di settembre.
Nonostante i tassi dei variabili in calo, secondo i dati dell’Osservatorio di Segugio.it nel terzo trimestre del 2024 il 99,6% dei consumatori continua a orientarsi verso la scelta del tasso fisso, con un TAN medio del 2,96%, cioè 139 punti base in meno rispetto al variabile. Motivo per cui il fisso rimane ancora un’opzione conveniente e più sicura. Per quanto riguarda il tasso minimo del fisso si attesta al 2,60%, risultando decisamente più basso della migliore offerta variabile, che si ferma al 3,86%. Sono percentuali che fanno prendere quota alle surroghe, che sono ormai un terzo delle richieste di mutuo.
Mutui green più vantaggiosi dei mutui standard
C’è poi la soluzione dei mutui green, i quali sono mediamente più bassi di 20-30 punti base rispetto ai mutui tradizionali. Una simulazione aiuta a raffigurare meglio il risparmio: su un mutuo a tasso fisso di 150.000 euro a 20 anni, nel caso del green la miglior rata mensile ammonta a 785 euro, con un TAN del 2,55%, mentre per il miglior mutuo standard la rata sale a 822 euro, con un TAN del 2,87%.
Riequilibrio fisso e variabile: più scelta per i consumatori
“Questo è un momento cruciale per il mercato dei mutui - commenta Nicoletta Papucci, esperta di mercati e prodotti finanziari di Segugio.it -. La ripresa del settore è già evidente. E l’andamento dei tassi suggerisce una completa normalizzazione nel medio periodo del tasso variabile, mentre il tasso fisso è già oggi a livelli storicamente accettabili, in alcuni casi ben al di sotto del 3%. Questo riequilibrio tra le due tipologie di tasso porterà più scelta per i consumatori, soprattutto grazie alla possibilità di comparare le offerte”.
I migliori mutui a tasso fisso dei partner di Segugio.it:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Credem | 2,98% | € 420,53 | 3,26% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco di Sardegna | 3,30% | € 437,96 | 3,51% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| Intesa Sanpaolo | 3,33% | € 439,61 | 3,53% |
| BPER Banca | 3,30% | € 437,96 | 3,54% |
| UniCredit | 3,35% | € 440,71 | 3,64% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |
| Webank | 3,65% | € 457,46 | 3,77% |

Articoli correlati
L’inflazione corre spinta dal caro energia, ma l’economia europea rallenta e il credito è già più caro. Per questi motivi, la BCE deve scegliere tra due rischi opposti e gli analisti sono divisi: c’è chi prevede una pausa a ottobre e chi un nuovo rialzo entro dicembre 2026.
Tra le banche che a ottobre 2026 si distinguono per le condizioni migliori tra gli istituti partner di Segugio.it, c'è BPER Banca. Nelle simulazioni del comparatore, i suoi mutui a tasso fisso compaiono tra le proposte più convenienti nelle categorie prima casa, green e surroga.
Chi chiede un mutuo di importo contenuto paga mediamente un tasso più alto di chi finanzia somme elevate. A rilevarlo è l'ultimo rapporto di Banca d'Italia sul credito, che conferma un divario evidente per i mutui sotto i 125.000 euro, sia a tasso fisso sia a tasso variabile.
A partire dal 3 agosto scorso, la carta d'identità cartacea non è più formalmente valida per chi ha intenzione di chiedere un mutuo. Le banche, infatti, hanno aggiornato le regole per verificare l'identità dei clienti, adeguandosi al Decreto-Legge 26 giugno 2026, n. 108, che ha precisato la nuova procedura da seguire. Vediamo da vicino i dettagli della norma.
Guide correlate

Calcolo TAEG mutuo
Sostituire il mutuo
Principali finalità del mutuo
Quando si fa richiesta di un mutuo la finalità per cui si richiede il finanziamento deve essere sempre specificata, perché i mutui non sono tutti uguali e le banche riservano finanziamenti a condizioni differenti a seconda di come verrà impiegata la somma e quale garanzia si può offrire.
Calcola rata mutuo

