
Nuda proprietà: complicato ottenere un mutuo
La nuda proprietà rappresenta una strategia d'investimento peculiare nel panorama immobiliare. Acquistare un immobile riservandosi l'usufrutto richiede una valutazione attenta del fattore tempo, del valore residuo e dei rischi legati al mercato futuro.


Nell'ampia diversificazione del mercato immobiliare fattasi registrare negli ultimi anni, anche e soprattutto a causa delle mutevoli condizioni finanziarie dettate dalla crisi, non sono solo gli acquirenti di una prima casa sotto la lente di ingrandimento.
Chi infatti deve accedere al credito per l'acquisto di una seconda casa, o di un immobile a condizioni particolari, può andare incontro a difficoltà ancor più variegate, che necessitano di una conoscenza approfondita delle condizioni offerte dagli istituti di credito.
In particolare, risulta sempre piuttosto complicato ottenere un mutuo per l'acquisto di una abitazione, in regime di nuda propietà, più di quanto possa esserlo per una seconda casa. Questo aumenta le difficoltà per la clientela che punta su una nuda proprietà come progetto d'acquisto per una prima casa, seppur a lungo termine, dovendo attendere il decesso del proprietario. Una condizione d'attesa che rappresenta un rischio, non solo per l’acquirente, ma anche per le banche che devono concedere il mutuo: proprio per questo sono maggiori le difficoltà nell’ottenimento del finanziamento.
Infatti il finanziamento di un importo - pur inferiore rispetto al valore commerciale dell'immobile - rappresenta per la banca un rischio che cresce proporzionalmente con il passare del tempo, fino all'effettiva acquisizione della casa da parte del cliente. Più il tempo trascorre, infatti, più l'immobile è potenzialmente soggetto alla svalutazione e alle instabili condizioni del mercato. Le banche tendono a non prendere a cuor leggero questo tipo di rischio, ed ecco perché le condizioni di un mutuo per una nuda proprietà risultano essere meno convenienti rispetto a quelle per una seconda casa, che pure spesso non godono di alcuna agevolazione.
Quindi, il problema è così facilmente riassumibile: ad un impegno del capitale offerto in prestito dalla banca, non corrisponde la garanzia del rendimento, troppo variabile e soggetto all'effettiva durata della nuda proprietà. Al contrario, le condizioni di offerta di un mutuo per una seconda casa, secondo la rilevazione di siti come mutuionline.it, sono ormai comparabili a quelle per un mutuo per la prima casa. Tassi e spread oscillano nella stessa maniera, e dunque la più grande disparità tra prima e seconda casa è sostanzialmente rappresentata più dalle condizioni fiscali, che ovviamente risultano meno favorevoli per l'acquisto del secondo immobile, piuttosto che da altri fattori.

Articoli correlati
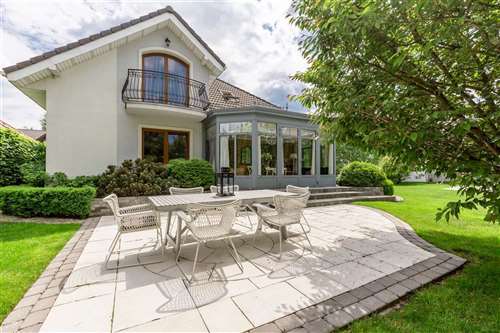
Le soluzioni indipendenti vengono acquistate soprattutto come abitazione principale, destinazione che riguarda il 79% delle compravendite. Le case vacanza rappresentano il 9%, in lieve calo rispetto al 9,7% del 2024, mentre gli acquisti per investimento si attestano al 12%. In quest'ultimo caso, soprattutto per i rustici, l'obiettivo può essere la realizzazione di B&B, agriturismi o case vacanza.

A settembre 2026 il mutuo seconda casa continua a essere una soluzione di interesse per gli italiani, con le richieste che nel terzo trimestre contano per il 9,9% del totale. Per ottenere le condizioni più vantaggiose è fondamentale confrontare le offerte degli istituti di credito.

A partire dal 3 agosto scorso, la carta d'identità cartacea non è più formalmente valida per chi ha intenzione di chiedere un mutuo. Le banche, infatti, hanno aggiornato le regole per verificare l'identità dei clienti, adeguandosi al Decreto-Legge 26 giugno 2026, n. 108, che ha precisato la nuova procedura da seguire. Vediamo da vicino i dettagli della norma.

Quanto costa un mutuo da 100.000 euro oggi?
Calcolare il costo di un mutuo da 100.000 euro richiede di scegliere tra tasso fisso, per la stabilità della rata nel tempo o tasso variabile, per la la convenienza iniziale. Vediamo le migliori offerte del mese per fare una scelta consapevole e sicura.
Guide correlate

Calcolo TAEG mutuo
Sostituire il mutuo

Principali finalità del mutuo
Quando si fa richiesta di un mutuo la finalità per cui si richiede il finanziamento deve essere sempre specificata, perché i mutui non sono tutti uguali e le banche riservano finanziamenti a condizioni differenti a seconda di come verrà impiegata la somma e quale garanzia si può offrire.
Calcola rata mutuo

