
⏰ In 30 secondi:
- Compravendite in crescita: oltre 201mila nel secondo trimestre 2026;
- Tasso sui mutui stabile al 3,6%, capitale finanziato oltre i 12 miliardi di euro;
- Prezzi delle case: +5,2% su base annua, nuove costruzioni +6,7%.
Con oltre 201.000 compravendite registrate e un incremento moderato dei prezzi delle abitazioni, il panorama immobiliare si presenta variegato, con differenze significative tra le diverse aree geografiche. L'accesso al credito continua a giocare un ruolo fondamentale.


⏰ In 30 secondi:
Nel secondo trimestre 2026, il mercato immobiliare italiano ha registrato oltre 201mila compravendite, con un incremento dello 0,1% rispetto allo stesso periodo dell'anno precedente.
Le città capoluogo hanno evidenziato una crescita media del 0,5%, con il Nord Ovest che segna un +0,4% e il Sud che guadagna un +0,6%. Tuttavia, la situazione è contrastante nelle regioni centrali, dove si è registrata una flessione dello 0,7%.
Questi dati - emersi dalle nuove Statistiche trimestrali dell’Osservatorio del Mercato Immobiliare (OMI), pubblicate dall’Agenzia delle Entrate e dedicate ai settori residenziale, non residenziale e dei terreni, con riferimento al periodo aprile-giugno 2026 - suggeriscono un mercato in ripresa, sebbene a ritmi differenti a seconda delle aree geografiche.
Nel secondo trimestre 2026, il panorama dei mutui casa ipotecari ha mostrato una leggera flessione nel numero di acquisti effettuati tramite finanziamento, con una quota di abitazioni acquistate da persone fisiche che si attesta al 46,6%.
Si registra una diminuzione rispetto al trimestre precedente, ma un incremento rispetto allo stesso periodo del 2025. Il tasso di interesse medio applicato alla prima rata del mutuo rimane stabile intorno al 3,6%, favorendo l'accesso al credito per molti acquirenti.
La disponibilità di mutui ha consentito una maggiore partecipazione al mercato immobiliare, con un capitale finanziato che supera i 12 miliardi di euro, circa 325 milioni in più rispetto al secondo trimestre del 2025. Questo contesto, unito alla quota di acquisti assistiti da agevolazione "prima casa" che si mantiene prossima al 73%, indica un mercato resiliente, nonostante le incertezze economiche.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Il mercato delle locazioni ha visto un incremento significativo nel numero di contratti stipulati, superando i 248mila, con un aumento del 3,1% rispetto all’anno precedente. I canoni annui si aggirano intorno a 1,7 miliardi di euro, evidenziando un incremento del 6,3% rispetto al 2025.
Secondo i dati dell’Agenzia delle Entrate, le città con una maggiore richiesta di affitti, come Milano e Roma, continuano a vedere un aumento dei canoni, spinto dalla domanda di abitazioni in affitto a lungo termine.
I prezzi delle abitazioni in Italia hanno mostrato un incremento dell'1,0% rispetto al trimestre precedente e del 5,2% su base annua. Le nuove costruzioni hanno registrato un aumento del 6,7%, mentre le abitazioni esistenti hanno visto un incremento del 4,8%. I dati riflettono una domanda stabile nel settore immobiliare, supportata da una crescita economica moderata e dalla continua evoluzione delle esigenze abitative post-pandemia.
Le principali città italiane hanno mostrato andamenti differenti. Napoli, ad esempio, ha registrato un incremento del 4,2% nei prezzi delle abitazioni, mentre Roma ha mantenuto una quota significativa di acquisti da parte di persone che beneficiano dell'agevolazione “prima casa”, superando l’85%. Milano, Bologna e altre città hanno visto variazioni nei prezzi a seconda dei segmenti di mercato, evidenziando la diversità del panorama immobiliare urbano.
Guardando al futuro, le prospettive per il mercato immobiliare italiano rimangono positive, sebbene influenzate da fattori macroeconomici come l'inflazione e i tassi di interesse. Le politiche governative di sostegno all'acquisto della prima casa e gli investimenti in nuove costruzioni potrebbero contribuire a mantenere viva la domanda. È sempre importante monitorare gli sviluppi economici e le normative che potrebbero influenzare ulteriormente il settore.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banco di Desio e della Brianza | 2,95% | € 418,91 | 3,11% |
| Banco di Sardegna | 2,95% | € 418,91 | 3,15% |
| BPER Banca | 2,95% | € 418,91 | 3,17% |
| Banco BPM | 2,95% | € 418,91 | 3,21% |
| Crédit Agricole Italia | 3,09% | € 426,47 | 3,34% |
| Credem | 3,13% | € 428,65 | 3,41% |
| Intesa Sanpaolo | 3,28% | € 436,85 | 3,48% |
| Webank | 3,48% | € 447,93 | 3,59% |
| Banca Monte dei Paschi di Siena | 3,38% | € 442,37 | 3,64% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |

Dopo il nuovo rialzo della BCE, confrontare le offerte di mutuo diventa ancora più conveniente per risparmiare. Tra le banche partner di Segugio.it emergono soluzioni a tasso fisso competitive, pensate per chi acquista un'abitazione a basso impatto energetico e consumi ridotti.

Negli ultimi 20 anni, i prezzi delle abitazioni in Italia hanno registrato una flessione complessiva del 24,1%. Questo trend negativo ha colpito anche le grandi città, con Napoli, Roma e Torino, che hanno subito perdite di valore superiori alla media nazionale. Napoli, in particolare, si distingue per la maggiore perdita, con un calo del 32,4%, seguita da Roma con una flessione del 29,8% e Torino, che ha visto un abbattimento del 26,9%.
Il mercato immobiliare italiano mostra profonde differenze tra le grandi città e le principali località turistiche, rendendo cruciale il calcolo della sostenibilità del mutuo. Comprare un immobile richiede una pianificazione finanziaria rigorosa per comprendere l'impatto delle rate mensili.
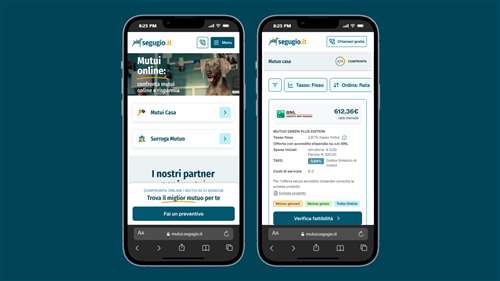
È online il nuovo design di Segugio.it Mutui: un restyling pensato per rendere più semplice la navigazione e più immediato il confronto dei mutui casa. Il progetto segue un approccio mobile-first, con prestazioni ottimizzate, struttura dei contenuti più ordinata e componenti coerenti per migliorare usabilità e accessibilità lungo i principali percorsi di ricerca.
Rivolgersi alla propria banca può essere il primo passo per sondare il costo di un mutuo, ma spesso le condizioni migliori sono offerte ai nuovi clienti, dunque l’offerta migliore si ha con molta probabilità cambiando istituto di credito.


Quando si stipula un mutuo e il mutuatario si impegna a onorare il debito, la banca costituisce sulla somma erogata una garanzia a tutela del credito concesso, per essere sicura di rivalersi presso il debitore nel caso in cui quest'ultimo fosse insolvente.
Se con la surroga si trasferisce il mutuo dalla vecchia alla nuova banca, ma il debito con la sua ipoteca rimane inalterato, la sostituzione implica l’estinzione del vecchio mutuo per aprirne un altro a condizioni differenti.

