⏰ In 30 secondi:
- Lagarde lascerà la presidenza della BCE il 7 febbraio 2027;
- I tassi BCE restano fermi, ma a dicembre è possibile un nuovo rialzo;
- Il tasso fisso protegge la rata del mutuo da eventuali futuri rialzi.
La BCE ha lasciato invariati i tassi nella riunione del 29 ottobre, durante la quale Lagarde ha annunciato le dimissioni. Il cambio al vertice non comporta una svolta automatica nella politica monetaria: le decisioni restano collegiali e il rischio di nuovi rialzi richiede prudenza.

Esperta di prodotti finanziari


⏰ In 30 secondi:
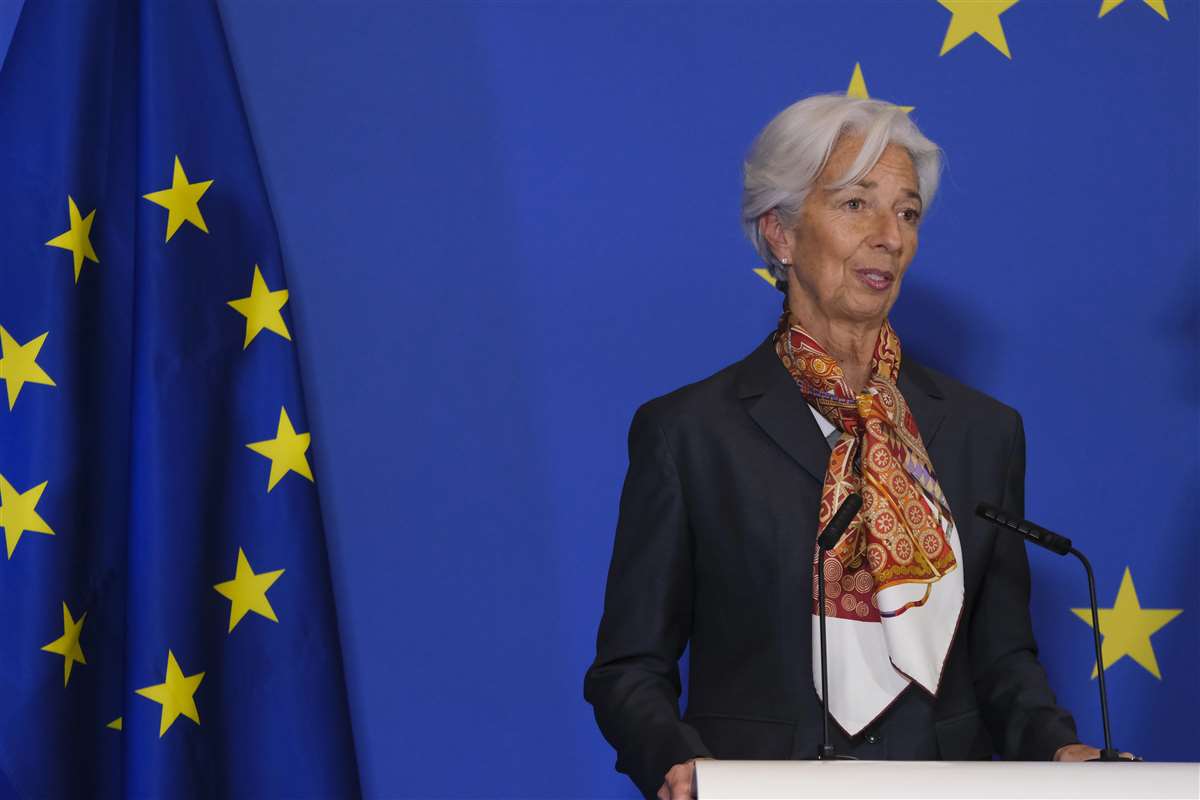
Da qualche giorno è ufficiale la notizia attesa dai consumatori: la BCE ha lasciato invariati i tre tassi di riferimento nella riunione del 29 ottobre 2026. Ma questa è solo una delle news in arrivo da Francoforte: nella stessa giornata Christine Lagarde ha annunciato che lascerà la presidenza il 7 febbraio 2027. L’attenzione sulle prossime scelte della BCE è altissima, anche perché decideranno le prospettive per chi deve finanziare l’acquisto di un’abitazione.
La conferma del costo del denaro offre una pausa dopo i precedenti aumenti, ma lascia aperta la possibilità di nuove strette. Anche le dimissioni di Lagarde vanno lette in questo quadro: il passaggio di consegne riguarda la guida dell’istituzione, mentre l’orientamento sui tassi continuerà a dipendere dalle valutazioni del Consiglio direttivo.
È stato il presidente del Consiglio europeo António Costa a rendere nota la decisione di Lagarde, comunicando di essere stato informato della sua intenzione di lasciare l’incarico. La data indicata è il 7 febbraio 2027: l’annuncio non coincide quindi con l’uscita immediata dalla presidenza.
Nel bilancio del proprio mandato, Lagarde ha espresso soddisfazione per il lavoro svolto e fiducia nella capacità della BCE di affrontare le sfide future. Il Consiglio direttivo le ha tributato un lungo applauso. Anche Ursula von der Leyen ha sottolineato il contributo della presidente alla stabilità dell’economia europea durante la pandemia e la guerra in Ucraina.
La nomina del successore spetterà al Consiglio europeo, secondo la procedura prevista dall’articolo 283 del Trattato sul funzionamento dell’Unione europea. Si apre dunque una fase di successione istituzionale, da distinguere dalle singole decisioni sul costo del denaro.
La BCE ha confermato il tasso sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%. La pausa non equivale però all’avvio di una fase di riduzione dei tassi.
Gli esperti prevedono infatti un nuovo rialzo a dicembre nel proprio scenario di base. A pesare sulle prospettive sono soprattutto le pressioni dei prezzi energetici e il rischio che si trasmettano in modo persistente all’inflazione. Si tratta di una previsione: la BCE non ha annunciato un percorso prestabilito e valuterà i dati disponibili nelle prossime riunioni.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Le decisioni sui tassi non dipendono esclusivamente dalla presidente. A prenderle è il Consiglio direttivo, composto dai sei membri del Comitato esecutivo e dai governatori delle banche centrali nazionali dell’area euro. La natura collegiale dell’organo favorisce la continuità anche quando cambia la persona chiamata a guidarlo.
Il futuro presidente potrà contribuire al confronto sulle scelte monetarie, ma la sua nomina non comporterà automaticamente un ritorno ai tagli. Il passaggio di consegne, inoltre, è previsto dopo l’appuntamento di dicembre: Lagarde resterà alla guida della BCE fino a febbraio.
Per chi sta valutando un finanziamento, l’attenzione deve quindi restare sulle decisioni effettive e sulle condizioni offerte dalle banche. L’attesa di un nuovo presidente, da sola, non permette di prevedere mutui meno costosi e il rischio rialzi resta costante.
Per chi sta per sottoscrivere un mutuo casa, il rischio rialzi suggerisce prudenza. La scelta del mutuo a tasso fisso consente di definire un impegno mensile che rimane costante per l’intera durata del rimborso, al riparo dagli eventuali aumenti successivi dei tassi.
Il mutuo a tasso variabile resta invece esposto alle oscillazioni del parametro contrattuale, generalmente l’Euribor. Quest’ultimo può muoversi anche quando la BCE mantiene fermi i tassi, perché risente delle aspettative sulle decisioni future.
Per chi privilegia la stabilità delle uscite, il fisso rappresenta dunque una scelta prudente. Chi ha già un mutuo interamente a tasso fisso conserva il tasso pattuito; chi sta rimborsando un variabile può valutare il passaggio al fisso attraverso una surroga del mutuo, subordinata all’approvazione della nuova banca.
La protezione dai rialzi va accompagnata da una rata del mutuo compatibile con il reddito disponibile, lasciando spazio alle spese ricorrenti e agli imprevisti. Importo e durata devono essere valutati insieme, prima di assumere un impegno che accompagnerà la famiglia per molti anni.
Su Segugio.it è possibile confrontare gratuitamente le offerte di banche e finanziarie a parità di importo e durata. Accanto alla rata e al TAN, il TAEG aiuta a confrontare interessi e molte delle spese del finanziamento. La scelta può così unire la certezza del tasso fisso alla ricerca delle condizioni più adatte alle proprie esigenze.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,94% | € 418,37 | 3,22% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |
| UniCredit | 3,35% | € 440,71 | 3,64% |

La pausa della BCE offre un po' di respiro a chi ha un mutuo variabile, ma il vantaggio sul fisso si è assottigliato. Intanto, l’indice di riferimento del fisso rallenta e le banche tornano a suggerire soluzioni intermedie, come il tasso misto e il variabile con un limite alla rata.
L’inflazione corre spinta dal caro energia, ma l’economia europea rallenta e il credito è già più caro. Per questi motivi, la BCE deve scegliere tra due rischi opposti e gli analisti sono divisi: c’è chi prevede una pausa a ottobre e chi un nuovo rialzo entro dicembre 2026.
Il primato spagnolo nei tassi sui mutui nasconde una formula: sconti a chi sottoscrive conto, polizze o altri servizi. Un modello che si diffonde anche in Italia, dove il tasso medio resta al 3,37% e le banche competono per attrarre i nuovi mutuatari con offerte mirate.
Le prossime decisioni sui tassi BCE dipenderanno dall’andamento dell’inflazione. Per chi deve acquistare casa, il confronto tra fisso e variabile resta centrale: la stabilità della rata e il costo iniziale del finanziamento vanno valutati insieme alle esigenze familiari.
Rivolgersi alla propria banca può essere il primo passo per sondare il costo di un mutuo, ma spesso le condizioni migliori sono offerte ai nuovi clienti, dunque l’offerta migliore si ha con molta probabilità cambiando istituto di credito.

Quando si stipula un mutuo e il mutuatario si impegna a onorare il debito, la banca costituisce sulla somma erogata una garanzia a tutela del credito concesso, per essere sicura di rivalersi presso il debitore nel caso in cui quest'ultimo fosse insolvente.
Se con la surroga si trasferisce il mutuo dalla vecchia alla nuova banca, ma il debito con la sua ipoteca rimane inalterato, la sostituzione implica l’estinzione del vecchio mutuo per aprirne un altro a condizioni differenti.

