⏰ In 30 secondi:
- Il trilocale è la tipologia di immobile più richiesta nel 2026 (41,2%);
- Cresce la quota di immobili in classe energetica A e B (+8,5%);
- Le erogazioni di mutui nel 2025 sono salite a 55,6 miliardi, +24,9% sul 2024.
Il trilocale continua a dominare le preferenze degli acquirenti, rispondendo perfettamente alle esigenze abitative di famiglie e giovani professionisti e rappresentando una scelta strategica in un mercato, come quello immobiliare, in continua evoluzione.


⏰ In 30 secondi:
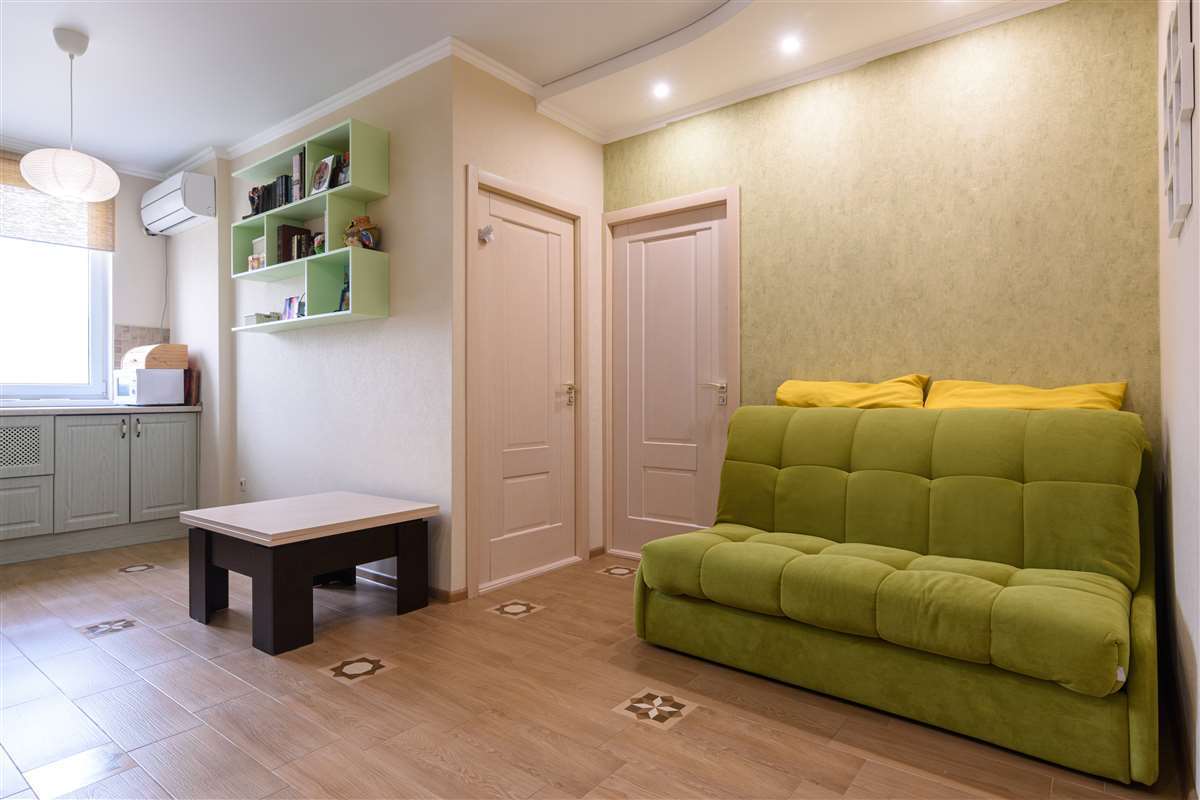
Anche nel 2026 il trilocale è la tipologia immobiliare più ricercata nelle grandi città italiane, rappresentando il 41,2% delle richieste. Lo rivela l’ultima analisi dell’Ufficio Studi del Gruppo Tecnocasa, secondo cui questa preferenza per i trilocali è seguita dai bilocali, che coprono il 24,9% delle richieste e dai quattro locali, con il 22,3%.
Le metrature ridotte stanno diventando sempre più apprezzate, specialmente da chi ha un budget limitato e dagli investitori, che spesso privilegiano questo segmento. Tuttavia, a partire da giugno 2025, si è osservata una diminuzione della domanda di monolocali e bilocali, in linea con la contrazione degli acquisti a fini di investimento, dovuta anche all’aumento dei prezzi nel settore.
A livello nazionale, il trilocale prevale, ma Milano rappresenta un’eccezione: qui, il bilocale è la tipologia più ricercata, con una percentuale del 45,1%. Questo è dovuto alla significativa presenza di investitori e single tra gli acquirenti, un fattore amplificato dal costo medio degli immobili a Milano, che si attesta a 4.622 euro al metro quadrato.
Diversamente, a Genova il quattro locali è la tipologia dominante, con il 43,6% delle richieste, in un contesto caratterizzato da prezzi più contenuti (1.251 euro al metro quadrato).
Nei capoluoghi di regione che non sono grandi città, il trilocale si conferma la tipologia più richiesta con percentuali elevate (53,7%), seguito dal bilocale (21,5%) e dal quattro locali (20,0%).
In questi contesti, la domanda di trilocali è aumentata del 0,7%. Tuttavia, si registra un calo del 2,2% nella richiesta di quattro locali rispetto a giugno 2025. Le città con la percentuale più alta di richieste di trilocali sono Catanzaro (63,2%) e Venezia (61%).

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Il 2025 ha visto un calo della percentuale di acquisti per investimento, scesa al 17,9%. Nel 2023 e 2024, questa quota superava il 19%. Anche se le grandi città continuano a mostrare tassi di acquisto per investimento più alti (25,8%), si tratta comunque di una diminuzione rispetto agli anni precedenti. Napoli guida la classifica con il 37,3% di investitori, seguita da Palermo (33,6%) e Bari (31,0%).
Il settore delle case vacanza rimane, invece, stabile, con il 6,7% delle compravendite nazionali. La quota è cresciuta con l’arrivo della pandemia e non ha mostrato segni di regressione.
Inoltre, cresce la percentuale di residenti nelle grandi città che si spostano per acquistare l’abitazione principale: il 24,9% si è trasferito nella provincia di residenza, l’8,0% in un’altra provincia della regione e il 5,2% in una regione diversa.
A livello nazionale, la percentuale di compravendite di abitazioni in classe energetica A e B è salita all’8,5%, in aumento rispetto al 7,8% del 2024. Questo indica una crescente attenzione degli acquirenti verso soluzioni più efficienti dal punto di vista energetico.
L’età media degli acquirenti in Italia è leggermente calata, passando dai 43,5 anni del 2024 ai 43,2 anni del 2025. Gli acquirenti più attivi rimangono quelli tra i 18 e i 34 anni, che costituiscono il 30,7% del totale. Milano si distingue per la percentuale di acquisti da parte di under 34, che raggiunge il 35,5%.
Anche il mercato dei mutui casa sta mostrando segnali positivi. Nel 2025, l’ammontare complessivo delle erogazioni è salito a 55,6 miliardi di euro, registrando una performance annua del +24,9% rispetto al 2024.
Questo incremento indica una crescente fiducia da parte degli acquirenti, che si sentono motivati a investire nel mercato immobiliare, facilitati da condizioni di prestito più favorevoli e da un aumento della disponibilità di liquidità.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,90% | € 416,23 | 3,18% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| UniCredit | 3,25% | € 435,21 | 3,53% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |

È il TAEG il primo elemento da prendere in considerazione quando si cerca un mutuo: questa voce include, oltre agli interessi, una parte dei costi accessori e aiuta a confrontare il costo complessivo del finanziamento. Conviene sempre informarsi prima di firmare un contratto e controllare spese di istruttoria e perizia, condizioni delle promozioni, obblighi assicurativi e scadenze. È utile anche verificare se il tasso sia fisso per tutta la durata.
Secondo l’Osservatorio Mutui di Segugio.it, nel terzo trimestre 2026 le richieste di mutuo per l’acquisto di una seconda abitazione hanno rappresentato il 9,9% del totale, contro l’8,3% del secondo trimestre. L’incremento segnala una maggiore propensione a finanziare case vacanza e immobili da destinare alla locazione. Per una seconda casa le banche finanziano spesso una quota più contenuta rispetto al valore dell’immobile.
Nel terzo trimestre 2026 l’acquisto della prima casa rappresenta il 70,4% delle richieste di mutuo. Per chi sceglie un immobile ad alta efficienza energetica, le banche propongono offerte a tasso fisso estremamente convenienti. Vediamo le condizioni di ottobre su Segugio.it.
Le soluzioni indipendenti vengono acquistate soprattutto come abitazione principale, destinazione che riguarda il 79% delle compravendite. Le case vacanza rappresentano il 9%, in lieve calo rispetto al 9,7% del 2024, mentre gli acquisti per investimento si attestano al 12%. In quest'ultimo caso, soprattutto per i rustici, l'obiettivo può essere la realizzazione di B&B, agriturismi o case vacanza.
Con un mutuo green si può diventare proprietari di un immobile ecosostenibile oppure intervenire in casa in modo da tagliare di netto i consumi e le bollette, con un risparmio crescente nel tempo.
La scelta del mutuo e della somma da richiedere non è un calcolo semplice, perché tiene conto di una serie di variabili che condizionano la convenienza del finanziamento. Quando è destinato all’acquisto di una prima casa, dà diritto a una serie di detrazioni Irpef.
Esiste un mutuo perfetto per soddisfare le necessità di ogni cliente, l'importante è essere a conoscenza delle molteplici tipologie. Piano di ammortamento, rata e tassi sono solo alcune delle variabili da prendere in considerazione.
Nel caso di mutuo prima casa è possibile usufruire di un regime di imposta sostitutiva agevolato pari allo 0,25 per cento sull’importo del mutuo, anziché pagare le ordinarie imposte di bollo, registro ed ipotecaria.

